Euribor acelera e eleva prestação da casa em outubro em dezenas de euros
Desde o início da guerra no Irão, a prestação da casa já subiu mais de 50 euros, mostram simulações.

Os orçamentos familiares estão cada vez mais pressionados, não só devido ao aumento dos preços dos combustíveis e dos alimentos, mas também por via do crédito habitação. As taxas Euribor voltaram a subir muito em setembro, elevando as prestações da casa nos novos empréstimos a taxa variável para máximos de dois anos.
Desde o início da guerra no Irão, as prestações já cresceram mais de 50 euros, mostram as simulações do idealista. O impacto é ainda maior para quem tem créditos habitação mais recentes e de valores mais elevados.
Subida da Euribor acelera em setembro: porquê?
Em setembro, as taxas médias mensais da Euribor voltaram a crescer de forma acelerada, tendo os prazos mais longos refletido os aumentos mais expressivos:
- Euribor a 12 meses: fixou-se em 3,247% em setembro de 2026, mais 0,293 pontos percentuais (p.p.) em comparação com agosto. Esta é a primeira vez em dois anos que este indexante passa a barreira dos 3%;
- Euribor a 6 meses: média mensal subiu para 2,922%, mais 0,209 p.p. do que no mês anterior. Esta é a taxa mais alta desde o final de 2024;
- Euribor a 3 meses: cresceu para 2,635% em setembro, uma subida mensal de 0,122 pontos. É preciso recuar ao início de 2025 para encontrar uma taxa tão elevada.
Euribor a 3, 6 e 12 meses: como evoluiu nos últimos anos?
Taxa média mensal desde maio de 2007 até setembro de 2026
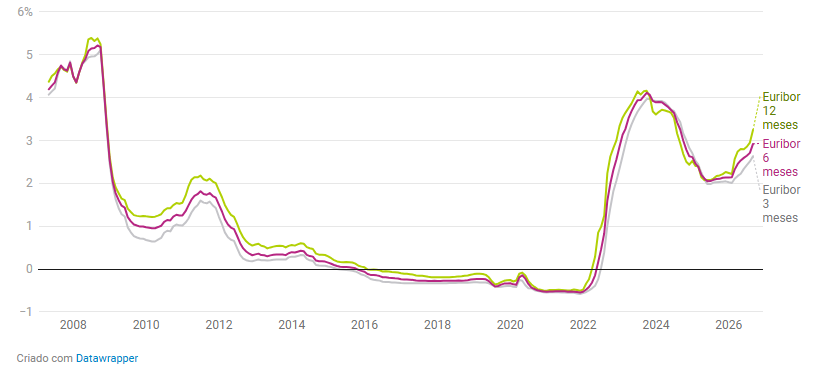
O trajeto da Euribor em setembro já era de adivinhar, uma vez que acaba por refletir o novo aumento de 25 pontos base das taxas de juro diretoras decidido pelo Banco Central Europeu (BCE) na reunião de política monetária realizada a 10 de setembro. Desde o início da guerra no Irão – a 28 de fevereiro -, o regulador europeu subiu os juros duas vezes, elevando a principal taxa de referência para 2,5%. O seu objetivo passa por trazer a inflação na zona euro de volta ao patamar dos 2% (agora está acima de 3%, sobretudo, devido aos preços da energia).
Daqui para a frente, a evolução da Euribor vai depender do desenrolar da guerra no Irão. Esta quarta-feira (dia 30 de setembro), o Governo iraniano recebeu uma resposta formal dos EUA à sua última proposta para pôr fim ao conflito, embora não tenha especificado o conteúdo. O desfecho mantém-se, para já, incerto. Mas já se está a refletir nos mercados financeiros, com as taxas diárias da Euribor a descer para todos os prazos esta quinta-feira, dia 1 de outubro. Se o conflito continuar, prevê-se que haja mais uma subida dos juros do BCE em dezembro, pressionando o indexante.
Como sobem as prestações da casa no último mês? E desde o início da guerra?
As famílias que estão a comprar casa com financiamento bancário vão deparar-se com juros cada vez mais elevados mês após mês, pelo que agilizar o processo pode fazer a diferença. Isto porque contratar um empréstimo em setembro ou em outubro traduz-se num aumento da despesa com a casa em dezenas de euros ao longo dos meses seguintes.
É isso que mostram as simulações do idealista/créditohabitação, que têm em conta um empréstimo da casa a taxa variável contratado em outubro de 2026 (que usa a média mensal da Euribor de setembro) no valor de 150.000 euros, com spread 1% e prazo de 30 anos:
- Euribor a 12 meses: a prestação da casa será de 737 euros nos doze meses começados em outubro de 2026, mais 26 euros face a um crédito contratado no mês anterior. Esta é a prestação mais elevada desde o verão de 2024;
- Euribor a 6 meses: a prestação da casa a pagar em outubro e nos cinco meses seguintes será de 709 euros, mais 18 euros do que quem contratou o crédito em setembro. Também se trata da maior prestação desde novembro de 2024;
- Euribor a 3 meses: a prestação da casa será de 685 euros nos primeiros três meses do contrato, mais 11 euros face ao mês anterior. Este é o maior valor desde o arranque de 2025.
As prestações da casa deram um dos maiores saltos este último mês desde o início do conflito no Médio Oriente. E os aumentos acumulados desde fevereiro são bem significativos. As prestações da casa nos novos créditos a taxa variável indexados à Euribor a 12 meses subiram 87 euros desde o início da guerra. No caso da Euribor a 6 meses, a prestação subiu 66 euros. E, no prazo mais curto, a prestação da casa cresceu 52 euros em mais de sete meses de conflito.
Esta subida das prestações da casa tem outro senão: ao pesar mais nos orçamentos familiares, acaba por elevar a taxa de esforço, a qual passou a ter o limite máximo de 45% desde agosto por recomendação do Banco de Portugal (BdP). Ou seja, todo este cenário poderá tornar mais difícil a concessão de crédito habitação no país. É por isso que a maioria das famílias que está a contratar novos empréstimos escolhe a taxa mista, que está mais acessível e permite fixar as prestações nos primeiros anos do contrato, dando tranquilidade financeira.
Novos créditos habitação: impacto da Euribor nas prestações da casa
Prestações da casa (euros/mês)
Novo crédito habitação de 150.000 euros, com spread de 1% e prazo de 30 anos
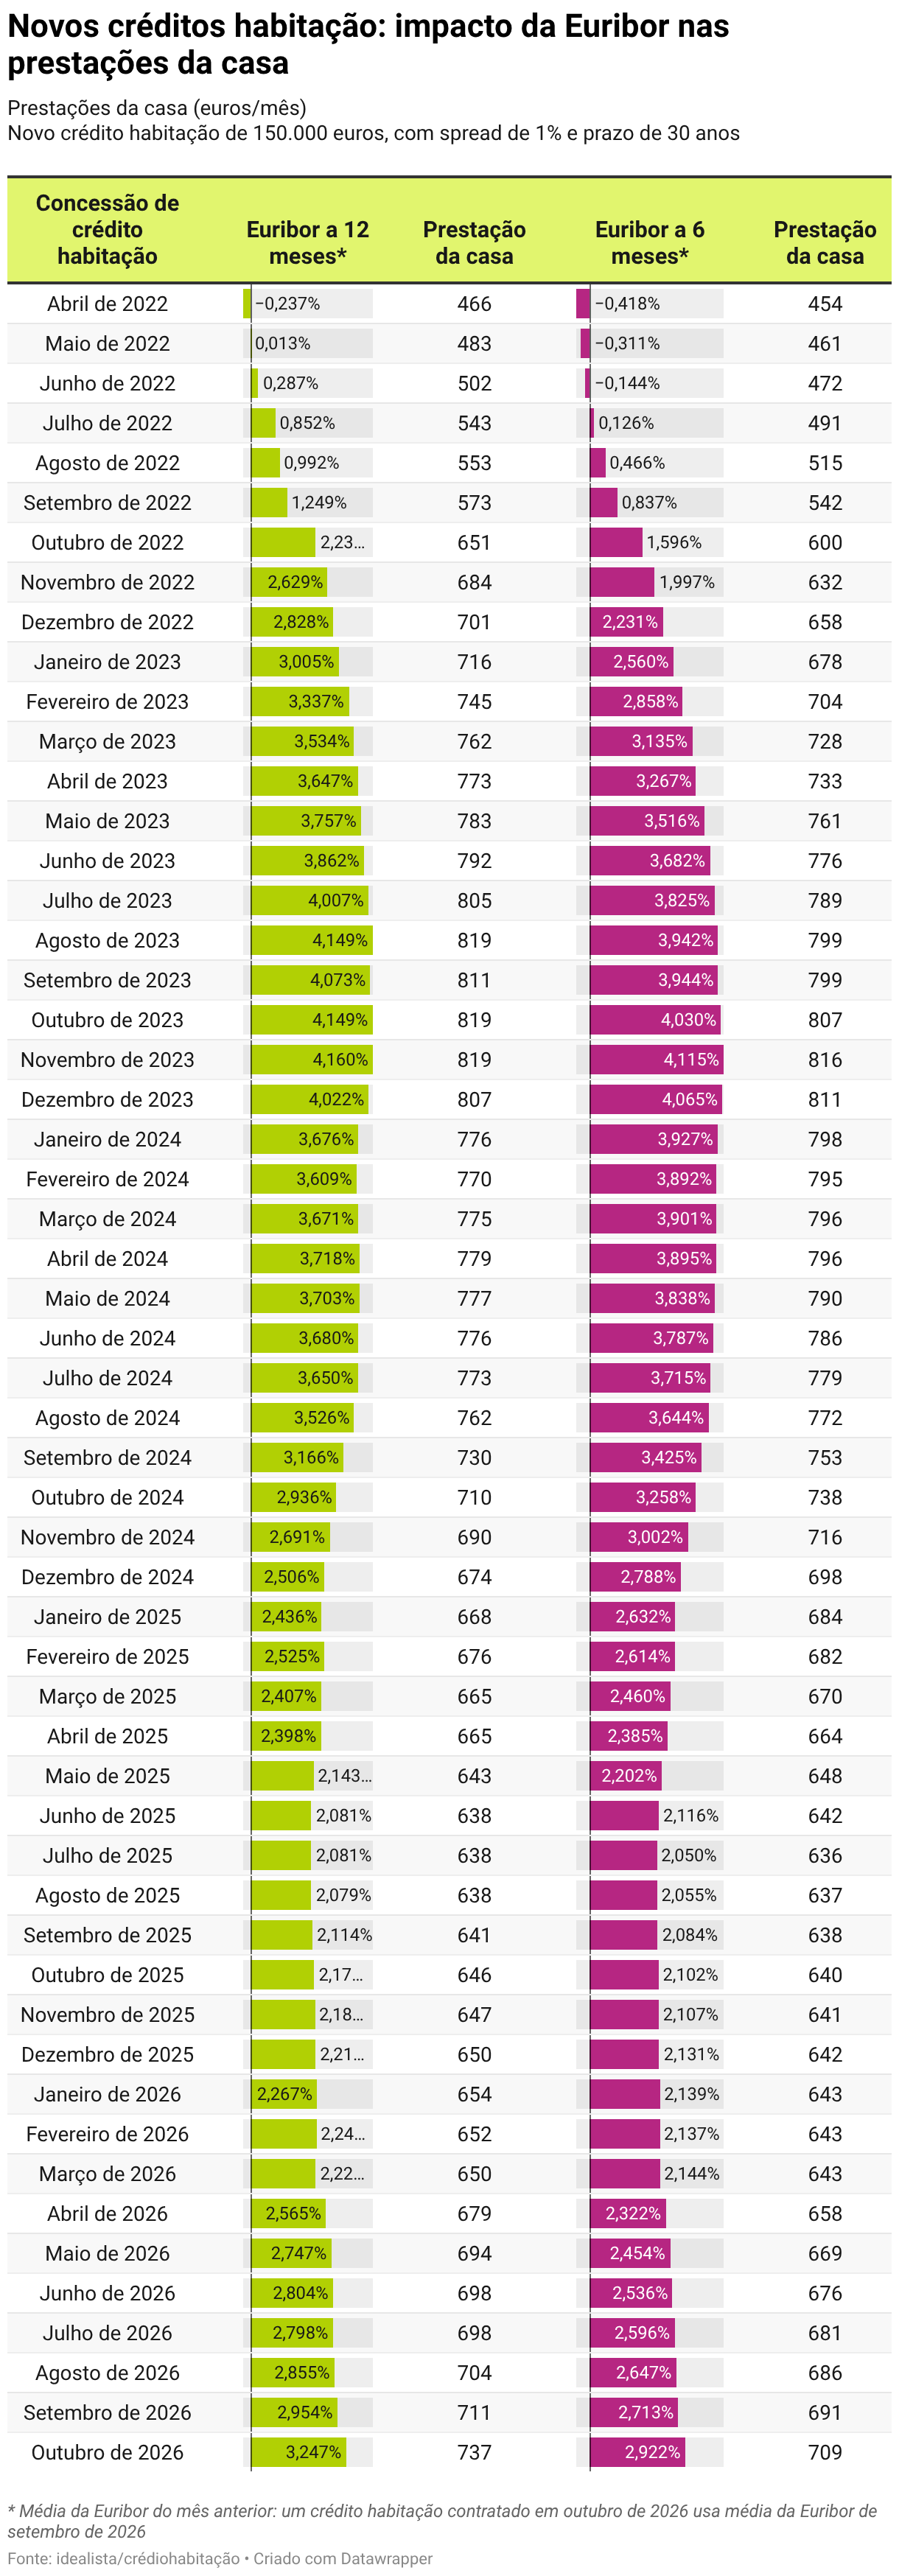
Prestações da casa revistas em outubro bem mais elevadas
Seguir o rumo das taxas Euribor é relevante para a maioria das famílias com crédito habitação em Portugal. Isto porque cerca de 46% dos empréstimos para habitação própria e permanente existentes no país são a taxa variável, segundo os dados do BdP relativos a agosto. E, apesar de a taxa mista já representar 49% deste stock, a fixação dos juros é geralmente a prazos muito curtos (2,3 ou 5 anos), pelo que depois a prestação da casa passa a variar conforme a Euribor.
Portanto, quem já está a pagar um empréstimo habitação a taxa variável e tem revisão da prestação da casa agendada para outubro, pode preparar-se para pagar mais. A Euribor a 12 meses fixou-se em setembro num valor bem mais elevado (3,247%) do que há um ano (2,172%). E também a Euribor a 6 meses – a mais utilizada no país – está mais alta (2,922%) face há um semestre (2,322%).
A dimensão do agravamento das prestações da casa revistas em outubro dependerá também de outros fatores, como do montante em dívida e do prazo do contrato. O impacto da subida dos juros será maior para quem tiver créditos habitação recentes (pois a parcela dos juros é maior) e para quem tiver pedido ao banco montantes mais elevados.
Neste contexto de agravamento das prestações da casa, importa lembrar que há formas de tentar aliviar esta pressão adicional sobre o orçamento familiar: renegociando o crédito, pedindo uma revisão do spread, renovar o prazo fixo na taxa mista ou até transferir o crédito habitação para outro banco. Amortizar o crédito habitação também é uma opção e poderá ficar mais barato em breve, uma vez que foi aprovado um projeto de lei do Chega que vem eliminar a comissão de reembolso antecipado nos contratos de crédito habitação com taxa de juro variável (de 0,5%).
Fonte: Idealista News